
22 de setembro de 2026
Enquadramento
No âmbito do nosso acompanhamento contínuo da implementação do Regime do Imposto Mínimo Global (RIMG) em Portugal, foram recentemente divulgadas novas orientações e alterações relevantes relativamente às obrigações declarativas associadas ao Pilar 2.
Neste Tax Alert, apresentamos, de forma resumida, as principais obrigações declarativas decorrentes do RIMG e os respetivos prazos aplicáveis aos exercícios de 2024 e 2025, tendo em consideração as alterações legislativas e orientações mais recentemente divulgadas pela Autoridade Tributária.
O que é o Regime do Imposto Mínimo Global?
O RIMG, introduzido pela Lei n.º 41/2024, de 8 de novembro, transpõe para Portugal as regras do Pilar 2 da OCDE e da Diretiva (UE) 2022/2523, estabelecendo uma tributação mínima efetiva de 15% para determinados grupos de empresas de grande dimensão.
Em termos gerais, o regime aplica-se às entidades constituintes localizadas em Portugal que integrem grupos multinacionais ou grandes grupos nacionais com rendimentos anuais consolidados iguais ou superiores a €750 milhões de receitas consolidadas, em, pelo menos, dois dos quatro exercícios fiscais imediatamente anteriores, nos termos previstos no RIMG.
O regime prevê, entre outras matérias, regras relativas à determinação e cobrança de imposto complementar quando a taxa efetiva de imposto apurada numa determinada jurisdição seja inferior ao nível mínimo previsto de 15%.
Para uma explicação mais detalhada sobre o enquadramento e as principais regras do RIMG, poderá ser consultado o nosso Tax Alert de 21 de novembro de 2024 – “Regime do Imposto Mínimo Global (RIMG)”.
Quais são as principais obrigações declarativas?
A implementação do RIMG envolve um conjunto de obrigações de comunicação e declaração, destacando-se, para as entidades portuguesas abrangidas, as Modelos 62, 63 e 64.
- Modelo 62 – Comunicação do enquadramento no RIMG
A Modelo 62, aprovada pela Portaria n.º 290/2025/1, corresponde à comunicação à Autoridade Tributária das informações relevantes relativas ao enquadramento da entidade no RIMG.
Entre outros elementos, permite identificar as entidades abrangidas, a eventual entidade local designada e, quando aplicável, a entidade-mãe final (UPE) ou a entidade declarante designada, bem como a jurisdição onde será apresentada centralmente a GIR.
A Modelo 62 assume, assim, particular relevância para a correta identificação das entidades abrangidas e para o cumprimento das obrigações declarativas subsequentes.
Para mais informação, poderão ser consultados os nossos Tax Alerts de 4 de setembro de 2025 “Declaração Modelo 62 – 1.º passo no Regime do Imposto Mínimo Global (Pilar Dois)”, e, de 19 de dezembro de 2025 – “Prorrogação do prazo para entrega da Declaração Modelo 62 (RIMG / Pilar Dois)”.
- Modelo 63 – GloBE Information Return (GIR)
A Modelo 63, aprovada pela Portaria n.º 255/2026/1, de 12 de junho, corresponde à GloBE Information Return (GIR) e contém a informação necessária à aplicação e controlo das regras do Pilar 2.
Em determinadas situações, a GIR poderá ser apresentada centralmente noutra jurisdição, pela entidade-mãe final ou por uma entidade declarante designada, desde que se encontrem preenchidas as condições previstas no RIMG para a apresentação centralizada e subsequente troca de informação com Portugal.
Quando a GIR seja apresentada centralmente, deverá ser assegurada a consistência entre a informação constante da Modelo 62 e a jurisdição na qual a GIR será efetivamente apresentada.
Esta matéria foi desenvolvida nos nossos Tax Alerts de 28 de maio de 2026 – “Pilar 2 / RIMG: Declaração GIR e mecanismo de entrega centralizada para o exercício de 2024” e de 15 de junho de 2026 – “Aprovação da declaração de informação sobre o imposto complementar (GIR), modelo 63”.
- Modelo 64 – Declaração de liquidação do imposto complementar
Por sua vez, a Modelo 64, aprovada pela Portaria n.º 318/2026/1, de 30 de julho, destina-se à declaração e liquidação do imposto complementar devido em Portugal no âmbito do RIMG.
A sua apresentação apenas é exigida quando exista imposto complementar a pagar em Portugal. Assim, quando não seja apurado imposto complementar devido em Portugal, não existe obrigação de apresentação da Modelo 64.
Exercício de 2024 – Obrigações declarativas e prazos
Na sequência da implementação do RIMG, foram sendo aprovadas as respetivas obrigações declarativas e divulgadas orientações adicionais pela Autoridade Tributária relativamente ao seu cumprimento.
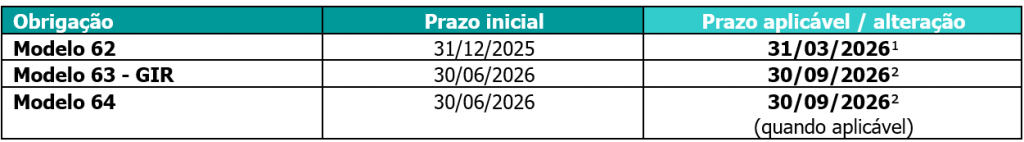
Para o exercício de 2024, as entidades abrangidas pelo regime tiveram, numa primeira fase, de considerar a Modelo 62, enquanto as restantes obrigações declarativas, nomeadamente a Modelo 63 (GIR) e a Modelo 64 (quando aplicável) ficaram sujeitas aos prazos previstos no RIMG e às flexibilizações entretanto divulgadas, a saber:
- Modelo 62
Para as entidades com o ano fiscal coincidente com o ano civil, o prazo inicialmente aplicável à Modelo 62 relativa ao exercício de 2024 terminava em 31 de dezembro de 2025.
Posteriormente, o Despacho SEAF n.º 158/2025-XXV, de 12 de dezembro, permitiu, para as entidades abrangidas, a sua apresentação sem acréscimos ou penalidades até ao último dia do 15.º mês seguinte ao termo do exercício fiscal, o que, o que, para as entidades com o ano fiscal coincidente com o ano civil, correspondeu a 31 de março de 2026.
Esta matéria foi anteriormente abordada no nosso Tax Alert de 19 de dezembro de 2025 — “Prorrogação do prazo para entrega da Declaração Modelo 62 (RIMG / Pilar Dois)”.
- Modelo 63
Para as entidades com o ano fiscal coincidente com o ano civil, o prazo inicialmente aplicável terminava em 30 de junho de 2026, correspondente ao prazo de 18 meses aplicável ao primeiro exercício fiscal abrangido pelo RIMG.
Posteriormente, o Despacho SEAF n.º 76/2026-XXV, de 3 de junho, permitiu, para as entidades abrangidas, a sua apresentação sem acréscimos ou penalidades até 30 de setembro de 2026.
Quando a GIR seja apresentada centralmente noutra jurisdição, deverá ainda ser considerada a orientação divulgada pela Autoridade Tributária em 25 de maio de 2026, que estabeleceu procedimentos específicos quanto à entrega ou substituição da Modelo 62.
Esta matéria foi igualmente desenvolvida no nosso Tax Alert de 28 de maio de 2026 — “Pilar 2 / RIMG: Declaração GIR e mecanismo de entrega centralizada para o exercício de 2024”.
- Modelo 64
Para as entidades com o ano fiscal coincidente com o ano civil, o prazo inicialmente aplicável à Modelo 64 terminava igualmente em 30 de junho de 2026.
Contudo, o Despacho SEAF n.º 76/2026-XXV permitiu, para as entidades abrangidas, a sua apresentação sem acréscimos ou penalidades até 30 de setembro de 2026, quando exista imposto complementar a pagar em Portugal.
Em suma:
¹ Nas situações abrangidas pelo Despacho SEAF n.º 158/2025-XXV.
² Nas situações abrangidas pelo Despacho SEAF n.º 76/2026-XXV.
Exercício de 2025 – O que muda?
Para o exercício de 2025, mantêm-se as obrigações declarativas previstas no RIMG, tendo, entretanto, sido divulgadas novas orientações relativamente aos respetivos prazos.
A principal alteração resulta do Despacho SEAF n.º 114/2026-XXV, de 1 de setembro, relativo ao prazo aplicável à Modelo 62.
- Modelo 62
O Despacho SEAF n.º 114/2026-XXV, de 1 de setembro, permitiu, para as entidades abrangidas, a apresentação da Modelo 62 sem acréscimos ou penalidades até ao último dia do 12.º mês seguinte ao termo do exercício fiscal, o que, para as entidades com o ano fiscal coincidente com o ano civil, corresponde a 31 de dezembro de 2026. O referido Despacho respeita exclusivamente à Modelo 62, não abrangendo os prazos aplicáveis às Modelos 63 e 64.
Importa ainda ter presente que a Modelo 62 não constitui necessariamente uma obrigação anual. Caso o grupo tenha ficado sujeito ao RIMG pela primeira vez em 2024 e a Modelo 62 tenha já sido apresentada, uma nova Modelo 62 para 2025, deverá apenas ser apresentada apenas caso se verifiquem alterações aos elementos anteriormente comunicados.
- Modelo 63
Para as entidades com o ano fiscal coincidente com o ano civil, o prazo aplicável à Modelo 63 relativa ao exercício de 2025 termina, em regra, em 31 de março de 2027, correspondente ao prazo de 15 meses após o termo do exercício fiscal.
Caso 2025 corresponda ao primeiro exercício fiscal abrangido pelo RIMG aplica-se o prazo de 18 meses, que termina em 30 de junho de 2027.
- Modelo 64
Para as entidades com o ano fiscal coincidente com o ano civil, e quando exista imposto complementar a pagar em Portugal, a Modelo 64 deverá ser apresentada, em regra, até 31 de março de 2027, correspondente ao prazo de 15 meses após o termo do exercício fiscal.
Caso 2025 corresponda ao primeiro exercício fiscal abrangido pelo RIMG, aplica-se, à semelhança do Modelo 63, o prazo de 18 meses, que termina em 30 de junho de 2027.
Em suma:
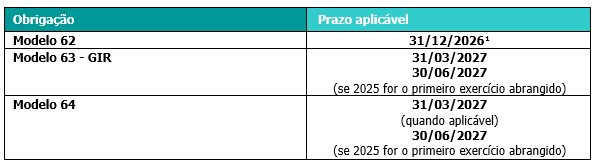
¹ Prazo resultante do Despacho SEAF n.º 114/2026-XXV, para as entidades abrangidas.
Principais pontos a reter
Em termos práticos, as entidades abrangidas pelo RIMG deverão ter especial atenção à distinção entre os exercícios de 2024 e 2025 à natureza de cada obrigação declarativa e ao respetivo período de tributação.
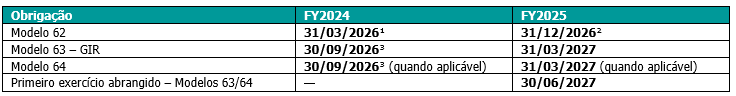
¹ Despacho SEAF n.º 158/2025-XXV.
² Despacho SEAF n.º 114/2026-XXV.
³ Despacho SEAF n.º 76/2026-XXV.
Em particular, deverá ser confirmado:
- se a entidade integra um grupo abrangido pelo RIMG;
- se existe obrigação de apresentação de nova Modelo 62 relativamente a 2025;
- se a GIR será apresentada em Portugal ou centralmente noutra jurisdição, nos termos permitidos pelo RIMG;
- se existe imposto complementar a pagar em Portugal, e, consequentemente, obrigação de apresentação da Modelo 64; e
- quais os prazos concretamente aplicáveis, tendo em conta o período de tributação da entidade.
Como podemos ajudar?
Atendendo à complexidade do RIMG e ao facto de as obrigações e respetivos prazos dependerem da situação concreta de cada grupo, a Nexia encontra-se disponível para apoiar as entidades na análise do seu enquadramento e no cumprimento das respetivas obrigações declarativas.
A Nexia pode apoiar os grupos abrangidos pelo RIMG/Pilar 2, nomeadamente:
- na confirmação do enquadramento das entidades portuguesas no âmbito do RIMG;
- na revisão da declaração Modelo 62 já submetida, incluindo a jurisdição indicada para efeitos de entrega centralizada da GIR;
- na análise da necessidade de submissão ou substituição da Modelo 62 para os exercícios de 2024 e 2025;
- na confirmação da eventual dispensa de entrega local da GIR em Portugal, quando esta seja apresentada centralmente noutra jurisdição e estejam preenchidas as condições previstas no RIMG;
- na avaliação preliminar da existência, ou não, de imposto complementar a pagar em Portugal;
- na análise da eventual necessidade de submissão da Modelo 64;
- na articulação com a equipa central de Pilar 2 do grupo e com consultores de outras jurisdições da rede Nexia; e
- preparação de documentação de suporte à posição adotada perante a Autoridade Tributária.
***
As informações acima não pretendem ser uma análise exaustiva à totalidade das alterações ao regime legal vigente, mas uma seleção daquelas que entendemos serem as mais relevantes, e não dispensam a consulta da nossa Empresa e/ou diplomas às quais as mesmas se referem.
Para mais informações contacte: Catarina Breia (+351 91 7575 832 ou cbreia@pt-nexia.com) do nosso Departamento Fiscal.